Worum es geht
In den vergangenen zwei Wochen ist eine bemerkenswerte Menge Kapital in Energiespeicher geflossen.
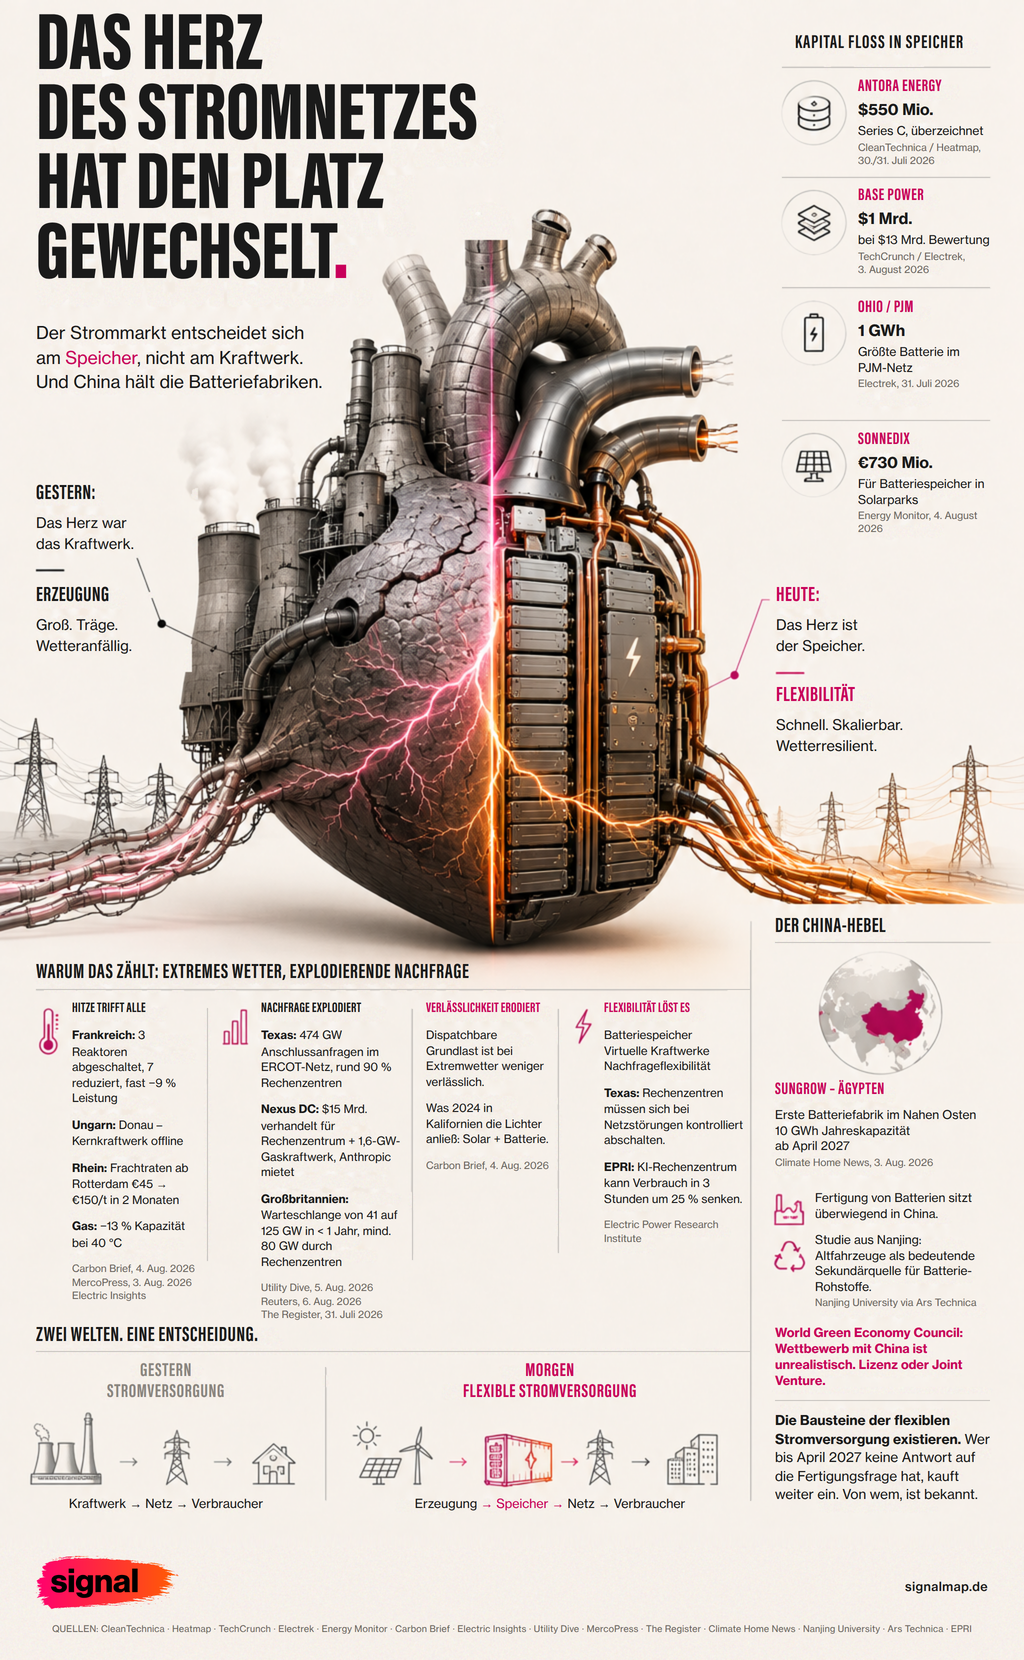
Antora Energy hat eine überzeichnete Series C über 550 Millionen Dollar geschlossen (CleanTechnica, Heatmap, 30./31. Juli 2026). Base Power hat eine Milliarde Dollar aufgenommen, bei einer Post-Money-Bewertung von 13 Milliarden, weniger als ein Jahr nach der letzten Milliarden-Runde (TechCrunch/Electrek, 3. August 2026). In Ohio entsteht die größte Batterie im PJM-Netz mit 1 GWh (Electrek, 31. Juli 2026). Sonnedix sichert sich 730 Millionen Euro, ausdrücklich um Batteriespeicher in seine Solarparks zu integrieren (Energy Monitor, 4. August 2026).
Das Muster ist eindeutig. Wer heute Geld in die Stromversorgung steckt, steckt es in Flexibilität.
Warum das zählt
Der Grund liegt in der Physik, und die ist im Sommer 2026 unangenehm sichtbar geworden. Während der Hitzewelle im Juli mussten drei von Frankreichs 57 Reaktoren abschalten, bei sieben weiteren sank die Leistung, insgesamt ein Rückgang von fast 9 Prozent (Carbon Brief, 4. August 2026). Der niedrige Wasserstand der Donau zwang Ungarns einziges Kernkraftwerk zur Abschaltung. Die Frachtraten ab Rotterdam haben sich in zwei Monaten mehr als verdreifacht, von rund 45 Euro je Tonne im Juni auf knapp 150 Euro im Juli (MercoPress, 3. August 2026). Gaskraftwerke verlieren bei 40 Grad rund 13 Prozent Kapazität (Electric Insights, via Carbon Brief).
Der Punkt, den Carbon Brief sauber herausarbeitet: Hitze trifft alle Erzeugungsarten. Die verlässliche, dispatchbare Grundlast ist bei Extremwetter weniger verlässlich als das Etikett verspricht. Was während der Hitze in Kalifornien 2024 die Lichter anließ, war die Kombination aus Solar und Batterie.
Dazu kommt die Nachfrage. Gouverneur Greg Abbott beziffert die Anschlussanfragen im texanischen ERCOT-Netz auf rund 474 GW, davon rund 90 Prozent Rechenzentren (Utility Dive, 5. August 2026). Oncor allein, der größte Übertragungsnetzbetreiber des Bundesstaates, meldet zum 30. Juni 2026 rund 282 GW Anfragen von Rechenzentren. Ein Bankenkonsortium unter Führung von Morgan Stanley verhandelt über 15 Milliarden Dollar für Nexus Data Centers, das in Hubbard, Texas, einen Rechenzentrumskomplex mit eigenem 1,6-GW-Gaskraftwerk baut. Mieter ist Anthropic; Google garantiert die Miet- und Stromzahlungen und erhält dafür rund 20 Prozent der Anteile. In Großbritannien ist die Anschluss-Warteschlange in unter einem Jahr von 41 auf 125 GW gestiegen, Rechenzentren machen mindestens 80 GW davon aus (The Register, 31. Juli 2026).
Der China-Hebel
Hier wird es für die deutsche Industrie konkret. Speicher ist die Antwort, und die Fertigung sitzt überwiegend in China.
Ein Beispiel, das die Machtverhältnisse zeigt: In Ägypten baut der chinesische Konzern Sungrow seine erste Batteriefabrik im Nahen Osten, 10 GWh Jahreskapazität ab April 2027 (Climate Home News, 3. August 2026). Der Chef des World Green Economy Council sagt dazu offen, ein direkter Wettbewerb mit China sei unrealistisch. Ägypten solle unter chinesischer Lizenz oder im Joint Venture fertigen. Eine Studie aus Nanjing bewertet ausgemusterte Elektroautos in China als bedeutende Sekundärquelle für Lithium, Nickel, Kobalt, Mangan und Seltene Erden (Nanjing University, via Ars Technica).
Bemerkenswert ist die Gegenbewegung in den USA. Antora betont amerikanische Fertigung, robuste heimische Lieferketten, Schweißer und Elektriker in Kalifornien. Base Power baut in Austin. Das ist Reshoring als Verkaufsargument. Ein 5-GWh-Speicherprojekt in South Dakota wurde in zwölf Monaten gebaut, von Baubeginn bis Inbetriebnahme. Eine Gasturbine hat heute jahrelange Lieferzeiten.
Was daraus folgt
Die Bausteine der flexiblen Stromversorgung existieren, und sie werden gerade in großem Stil finanziert. Batteriespeicher, virtuelle Kraftwerke, Nachfrageflexibilität. In Texas müssen große Rechenzentren sich künftig bei Netzstörungen kontrolliert abschalten. Eine EPRI-Demonstration in Arizona zeigte, dass ein KI-Rechenzentrum seinen Verbrauch über drei Stunden um 25 Prozent senken kann.
Der deutsche Bezug ist doppelt. Erstens: Die Fertigungskette für Speicher ist ein strategischer Engpass, und die Entscheidung Lizenz oder Eigenbau steht an. Ägypten hat sie bereits getroffen. Zweitens: Der Rhein, die Donau, die französische Kernflotte, das ist keine ferne Fallstudie, sondern der Sommer vor der Haustür. Das Rhein-Niedrigwasser könnte das deutsche Bruttoinlandsprodukt im dritten Quartal um 0,1 bis 0,2 Prozent dämpfen, schätzt Stefan Kooths vom Kieler Institut für Weltwirtschaft (28. Juli 2026).